数字人民币试点这几年一直在扩围,多地已经能在超市、菜市场、公交地铁、餐饮小店用上。对咱们普通人来说,它不只是一个新付款方式,更像多了一个“电子钱包”选项:不用绑银行卡也能付,断网也能完成小额支付,钱包里的钱还有几分利息没有,得看具体钱包类型。你要是还没开通,或者开了却一直没用起来,下面这些实操信息值得先弄清楚。

开通不复杂,材料就这几样
数字人民币钱包一般通过运营机构的官方App开通,也可以在部分银行手机银行里找到入口。整个流程线上完成,不需要跑网点。需要的材料很基础:一部能联网的智能手机、本人手机号、一张本人身份证,做实名认证时按提示拍身份证正反面、做个人脸识别就行。
开通后会分钱包等级。最低一档通常只需手机号就能开,但额度和功能受限;完成实名认证、绑定银行卡后,等级和单笔、日累计限额会往上调。做小生意的要注意,收款用的商户钱包和咱们个人钱包不是一回事,商户开通一般还要提供营业执照、经营场所信息和结算账户,具体材料各地运营机构要求略有差别,最好先打银行客服问清楚再办。
- 个人开通:手机号+身份证+人脸识别,线上几分钟搞定
- 提升额度:补充实名信息、绑定本人银行卡
- 商户收款:营业执照、经营场所信息、结算账户,走运营机构商户通道
- 老人小孩:部分城市支持亲情钱包或硬钱包,可到运营机构网点咨询
哪些场景真能用上,试过的人怎么说
从多地试点反馈看,数字人民币目前比较好用的地方集中在几类:一是连锁超市、便利店、菜市场这类高频小额消费;二是公交、地铁、停车缴费等公共交通场景;三是部分城市的政务缴费、水电燃气缴费;四是线上点外卖、充话费。有从业者反映,一些试点城市还搞过消费红包活动,领到后指定商户能用,等于变相打折。
实际体验上,被提到最多的好处是两个:一是断网也能付,手机没信号时碰一碰就完成小额交易;二是不用绑卡也能用,对不想把银行卡到处绑的老年人比较友好。槽点也有:不是所有商户都收,出了试点区域或者换个小店就可能用不了;有人图新鲜开了钱包,结果平时常用的付款码还是微信支付宝,钱包里的钱放着不动。说白了,它现在更像一个“补充选项”,还没到离了它不行的程度。
用之前这几点得留意
第一,认清钱包类型。数字人民币钱包分不同等级和类型,有的类似零钱、随用随付,有的对接银行账户。别一听“钱包”就往里存一大笔,日常小额够用就行,大额还是走银行卡更稳妥。
第二,注意限额规则。不同等级钱包有单笔、日累计、年累计限额,做生意的如果流水大,个人钱包可能不够用,得走商户通道,否则收款到一半被限额卡住很麻烦。
第三,认准官方渠道。开通、升级、领红包都从运营机构官方App或银行官方入口进,别点来路不明的链接,也别把验证码、人脸识别交给陌生人操作。数字人民币本身不收费,凡是以“开通费”“激活费”名义要钱的,基本可以判断有问题。
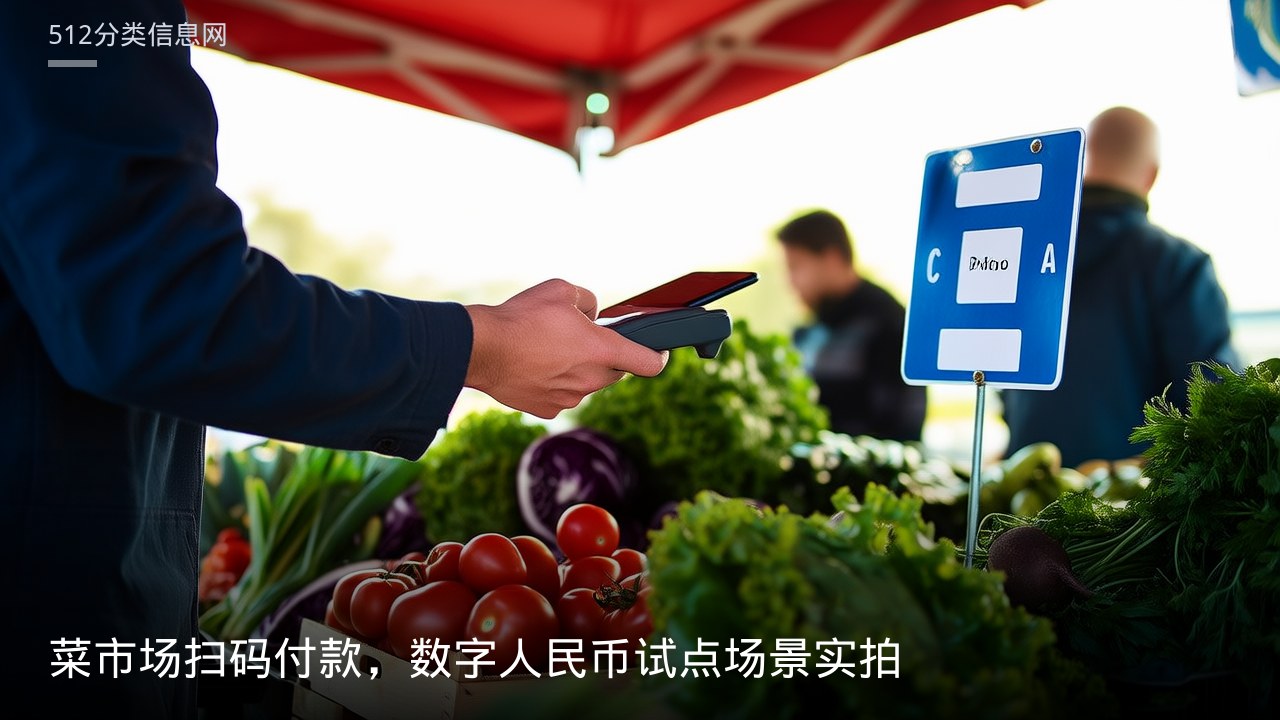
第四,保留使用习惯。开了钱包最好顺手把它加到手机桌面或者付款常用位置,不然很容易变成“开了不用”。可以先从每周一两次买菜、坐车开始,用顺了再扩大范围。
- 判断标准:家门口常去的超市、菜场、公交是否贴有数字人民币受理标识
- 费用:开通和使用本身不收费,遇到收费要求要提高警惕
- 时间节点:消费红包一般有使用期限,领了记得看有效期,过期作废
- 渠道入口:运营机构官方App、银行手机银行的数字人民币专区
小商家要不要接,先算这笔账
对开小店、摆摊、做社区生意的来说,接不接数字人民币,关键看两点:一是你店里来的客人用不用,二是结算和到账方不方便。试点区域里,靠近商圈、写字楼、公交站的门店,碰上的概率会高一些;纯做熟客生意的小店,短期需求可能没那么急。
想接的话,先问清结算周期、到账方式、有没有设备要求,有的场景用收款码就行,有的要配专门的受理设备。别急着一次性投入,可以先跟着运营机构的推广活动试着开一个收款入口,跑一两个月看看实际用量再决定要不要长期挂着。
数字人民币的试点范围还在慢慢扩,场景也会越来越细。对咱们普通人来说,不用赶时髦,但可以先开通一个实名钱包放着,碰上能用、有红包的场合就用一用;做小生意的,盯紧本地运营机构的商户政策,有推广补贴和设备支持的时候跟进,比盲目上设备更划算。